

55,7 milljarða dollara umbúðamarkaðsbreytingar í Kanada: Plast heldur virkinu, sveigjanlegar umbúðir brjótast í gegn, gler heldur áfram að lækka
Árið 2025 er gert ráð fyrir að umbúðamarkaður Kanada nái 55,7 milljörðum eininga, þar sem stíft plast haldi efsta sætinu með 36,8% hlutdeild. Sveigjanlegar umbúðir munu leiða næstu fimm árin með 1,6% samsettum árlegum vexti. Knúin áfram af aukinni umhverfisvitund neytenda og innleiðingu EPR reglugerða, endurvinnanlegar, léttar og hringlaga hagkerfislausnir endurskilgreina þennan margra milljarða-einingamarkað.
1. Markaðsyfirlit: 55,7 milljarðar einingar-Hver er leiðandi?
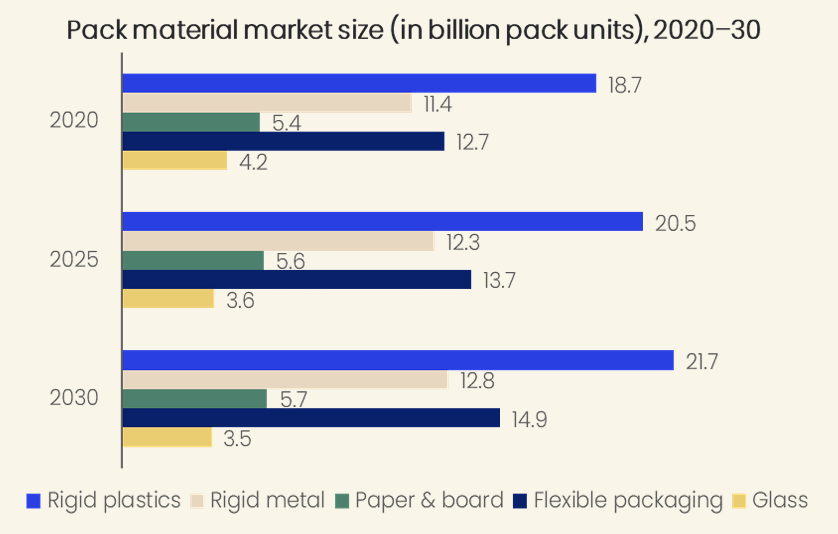
Árið 2025 verður röðun fimm efstu umbúðaefna í Kanada ákveðin: stíft plast (20,5 milljarðar einingar), sveigjanlegar umbúðir (13,7 milljarðar einingar), stífir málmar (12,3 milljarðar einingar), pappír og pappa (5,6 milljarðar einingar), með gleri (3,6 milljarðar einingar) neðst. Búist er við að heildarmarkaðurinn nái 58,7 milljörðum eininga árið 2030, með samsettum árlegum vexti upp á 1,1%.
Hér kemur fram athyglisvert fyrirbæri: stíft plast hefur mest rúmmál en ekki hraðasta vöxtinn. Sveigjanlegar umbúðir eru sannur vaxtarmeistari, viðheldur 1,6% CAGR frá 2025 til 2030. Aftur á móti minnkaði gler á -2,7% á milli 2020 og 2025; þó að lækkunin fari í meðallagi í -0,5% frá 2025 til 2030, þá er lækkunin skýr.
📊 „2020-2030 þróun kanadíska umbúðamarkaðarins eftir fimm helstu efnum“ - mynd til að sjá greinilega hverjir hækka og hverjir lækka.
2. Matvælaiðnaðurinn er alger „pökkunarpeningaátari-
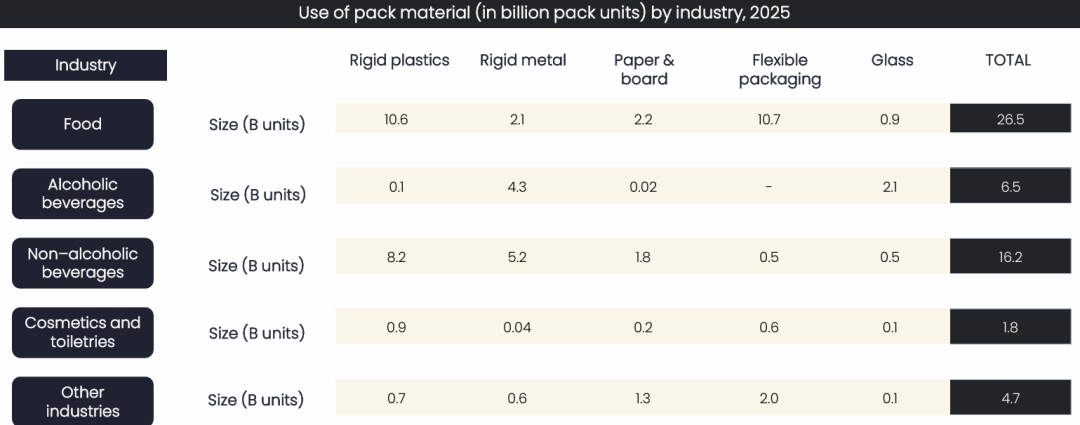
47,6% - Þetta er hlutfall matvælaiðnaðarins af heildarnotkun umbúða í Kanada árið 2025, jafnvirði 26,5 milljarða eininga. Í öðru sæti eru ó-áfengir drykkir (16,2 milljarðar), sem koma skammt á eftir og saman neyta þeir þrjá-fjórðu af öllum markaðnum.
Hversu mikil er matarlyst matvælaiðnaðarins? Það eitt og sér eyðir 10,6 milljörðum eininga af hörðu plasti (51,9% af þessu efni) og 10,7 milljörðum eininga af sveigjanlegum umbúðum (77,6%). Uppgangur kanadískra heimaræktaðra máltíðarfyrirtækja- eins og HelloFresh og GoodFood eykur stöðugt eftirspurnina eftir bylgjupappa.
📊 „Structure of Packaging Material Use by Industry in Canada 2025“ - sýnir sjónrænt yfirburði matvæla- og drykkjarvöruiðnaðarins.
3. Hvað vilja neytendur í raun og veru?
Q1 2026 neytendakönnun GlobalData gefur skýrt svar:
81% kanadískra neytenda telja „þægindi“ vera skyldu-eða plús
71% telja „endurvinnanlegt“ mikilvægt
71% gildi "sjálfbæra/umhverfisvæna" eiginleika
42% vona að umbúðir hafi snjallsímatengingareiginleika (eins og að skanna til að skoða vöruupplýsingar)
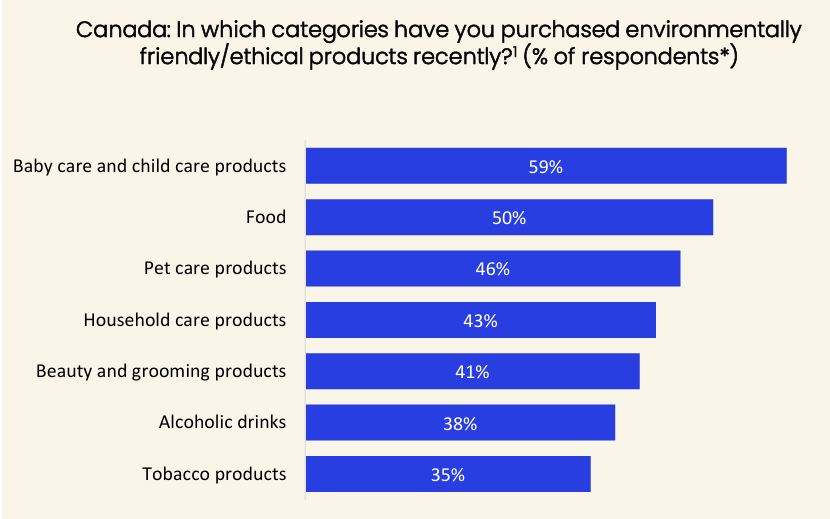
Það sem er enn meira áberandi: 59% neytenda hafa nýlega keypt vistvænar-barnavörur og 50% hafa keypt vistvænan-mat. Þetta þýðir að sjálfbærniskuldbindingar vörumerkja eru að færast frá markaðsslagorðum yfir í áþreifanlega þætti í kaupákvörðunum.
📊 „Dreifing á vistvænum-vænum vörukaupum kanadískra neytenda“ - Barnavörur og matur eru stöðugt efst á listanum.
IV. Örlög fimm helstu efnanna
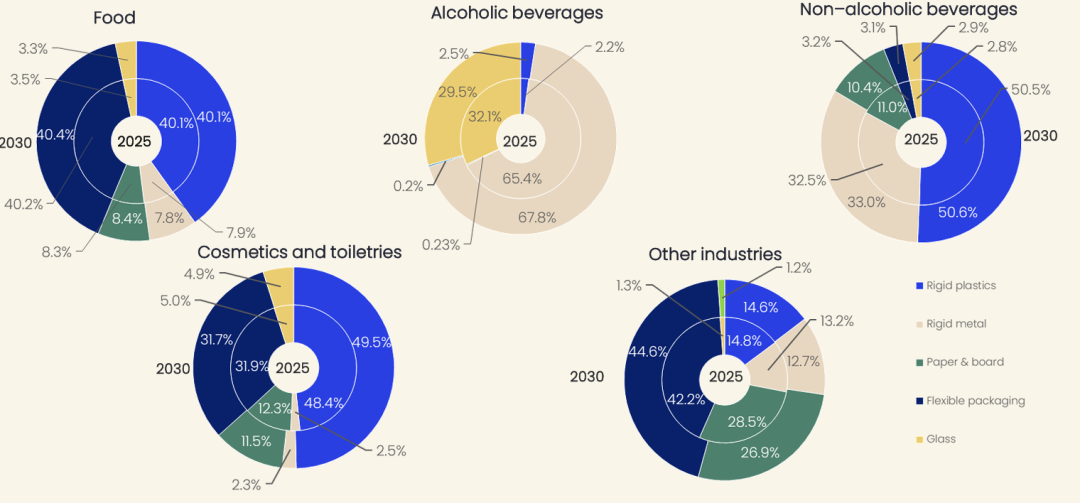
Harðplast: Enn besti kosturinn fyrir framleiðendur matvæla og óáfengra drykkja, þar sem flöskur eru alger uppistaðan. Hins vegar munu nýir hlutar eins og húðvörur og plöntu-bundið kjöt stuðla að hraðasta vexti (húðumhirða CAGR 5,4%).
Harðir málmar: Áldósir halda áfram að ráða yfir drykkjarvörugeiranum, þar sem ó-áfengir drykkir leggja til 48,8% af framtíðarvextinum. En vöxturinn dró úr 1,5% í 0,9%, þar sem matvælaiðnaðurinn byrjar að skipta yfir í ódýrari plastvalkosti.
Pappír og pappa: Vöxtur er flatur (0,5% CAGR), en heimilisþrif sker sig úr - Búist er við að pappanotkun aukist um 5,6 prósentustig, knúin áfram af 5,5 prósentustiga lækkun á hlutdeild tóbaksumbúða.
Sveigjanlegar umbúðir: Hraðast-geirinn sem vex. Bakað korn, salt snarl og sælgæti eru stór þáttur í matvælum; húðvörur og förðun sjá öran vöxt í snyrtivöruflokknum. Búist er við að hreinsiefni til heimilisnota verði dökki hesturinn með 3,9% CAGR.
Gler: Notkun áfengra drykkja mun minnka um 177 milljónir eininga. Hár kostnaður, óhagkvæm flutningastarfsemi og að neytendur skipta yfir í áldósir eru þreföld áskorun sem gerir vöxtinn erfiðan. Hins vegar eru snyrtivörur ljós punktur, með væntanlegri CAGR upp á 2,3%.
📊 "2025-2030 Industry-Material Mix Chart" - Finndu fljótt tækifæri til mikillar vaxtar í fljótu bragði.
V. Reglugerð og fjármagn eru að endurmóta leikinn
Í apríl 2025 innleiddi Alberta formlega fyrsta áfanga EPR (Extended Producer Responsibility), sem færði endurvinnslukostnað frá sveitarfélögum og skattgreiðendum til framleiðenda. Frá og með janúar 2026 mun Blue Box áætlun Ontario fara að fullu yfir í framleiðandaábyrgð - sem þýðir að öll hröð-neysluvörumerki sem selja vörur í Kanada þurfa að borga fyrir „eftirlífið“ á umbúðunum sínum.
Fjármagnshreyfingar segja líka:
BASF og Sustane Technologies
Undirritaði-langtíma samning um innkaup á pyrolysis olíu til að tryggja endurunnið plasthráefni
Axium umbúðir
Byggði nýja plastendurvinnslustöð í Ontario til að þjóna Norður-Ameríku matvælum, lyfjafyrirtækjum og læknisþjónustum
MULTIVAC Kanada
Settu á markað TX 620/T 205 bakka-þéttingarvélar sem styðja MAP (breytt loftpökkun)
Hringlaga hagkerfi er ekki lengur bara slagorð; það er áþreifanlegt iðnaðarskipulag.
Pökkunariðnaðurinn í Kanada gengur í gegnum „uppstokkun á efnisstöðu“: stíft plast heldur grunnmarkaðnum, sveigjanlegar umbúðir ná nýjum vexti og gler minnkar stöðugt. Hert regluverk, vakning neytenda og vörumerkisskuldbindingar fléttast saman - sá sem tekur forystuna í sjálfbærum lausnum mun tryggja sér aðgangsmiða næstu fimm árin.
💡 Þrjár lykilinnsýn
Innsýn 1: Vaxtararðurinn liggur í "sesssviðsmyndum," ekki "stórflokkum"
Með 1,1% CAGR fyrir heildarmarkaðinn sem lítur út fyrir að vera hóflegur, sýna sessir eins og stíft plast í húðumhirðu (5,4%), sveigjanlegar umbúðir fyrir plöntu-bundið kjöt (6%) og sveigjanlegar umbúðir fyrir hreingerningarvörur til heimilisnota (3,9%) að raunveruleg tækifæri liggja í sundurliðuðum brautum.
Innsýn 2: EPR reglugerðir munu endurmóta kostnaðarskipulag, setja þrýsting á lítil og meðalstór vörumerki
Þegar framleiðendur verða að borga fyrir endurvinnslu umbúða munu vörumerki sem nota erfitt-að-endurvinna samsett efni standa frammi fyrir auknum duldum kostnaði, en vörumerki sem þegar nota eitt-efni, endurvinnanlega hönnun munu öðlast hlutfallslegt forskot.
Innsýn 3: Lækkun glers er stefna, en ekki algjör útrýming
Það er orðið óhjákvæmilegt að skipta áfengum drykkjum úr gleri yfir í áldósir, en í snyrtivörum getur gler samt haldið 2,3% vexti - ''premium feel'' og ''óvirkt öryggi'' eru óbætanleg í ákveðnum tilfellum.