

Samruni og yfirtökubætur springa! Tekjur Amco á fyrsta-fjórðungi námu 40,9 milljörðum júana og hagnaður jókst um 88%!
Nýlega tilkynnti alþjóðlegur umbúðarisinn Amcor fjárhagsskýrslu sína fyrir fyrsta ársfjórðung reikningsársins 2026. Þessi skýrsla er ekki aðeins fyrsta fulla-fjórðungsframmistöðukynningin síðan hún sameinaðist fyrrum Berry Global heldur gefur hún einnig til kynna mikinn vöxt. Skýrslan sýnir að, þökk sé umtalsverðu framlagi frá kaupunum og ótrúlegri losun á samlegðaráhrifum, hefur heildarframmistaða Amcor tekið verulegt stökk. Á sama tíma er blönduð frammistaða á endamörkuðum einnig þróun sem vert er að fylgjast með greininni.
整体业绩飙升:净销售额与利润双双暴涨
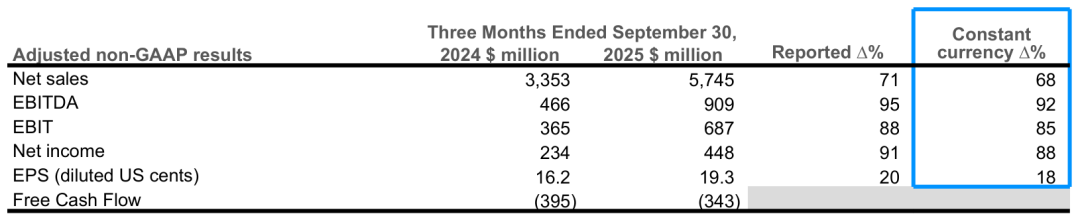
Frá heildargagnasjónarmiði var árangur Amcor á fyrsta-fjórðungi glæsilegur: Nettósala: Á stöðugum gjaldmiðilsgrundvelli nam nettósala $5,745 milljörðum (um 40,9 milljarða RMB), sem er 68% aukning á milli--árs. Þar af komu um 2,4 milljarðar dala af vextinum til vegna sölu á kaupum eftir að seldar eignir voru undanskildar, sem endurspeglar um það bil 70% aukningu-á-ári. Hins vegar hafði nettó sala neikvæð áhrif um u.þ.b. 1% vegna lægri hráefniskostnaðar. Leiðrétt EBITDA: Á föstu gjaldeyrisgrundvelli var leiðrétt EBITDA $687 milljónir og hækkaði um 85% milli ára-á milli ára. Þar af lögðu yfirtökur til um 295 milljóna dala til EBITDA (eftir að hafa verið undanskilin seldar eignir), sem sýnir um 81% aukningu á ári-á-ári. Hreinn hagnaður var um 448 milljónir Bandaríkjadala (um 3,2 milljarðar RMB), sem er 88% aukning á milli--árs. Framlegðarbati: Leiðrétt EBITDA framlegð náði 12%, sem er 110 punkta aukning frá sama tímabili í fyrra, sem sýnir umtalsverða framför í gæðum sameinaðs viðskipta. Helstu drifkraftar: Fyrir utan bein framlög frá yfirtökum voru um 33 milljónir Bandaríkjadala í samlegðaráhrifum, ströngu kostnaðareftirliti og framförum í framleiðsluhagkvæmni helstu drifkraftar hagnaðaraukningarinnar. Hins vegar vegi minna sölumagn og óhagstæð verð/vörusamsetning að hluta til á móti hagnaði.
Árangur tveggja helstu viðskiptaþátta: Umtalsverð aukning í hagnaðarhlutfalli harðra umbúða Á þessum ársfjórðungi sýndu tveir kjarnastarfsemi Amcor-Global Flexible Packaging Solutions og Global Rigid Packaging Solutions- hvor um sig áberandi hápunkta frammistöðu.Global Flexible Packaging Solutions hluti
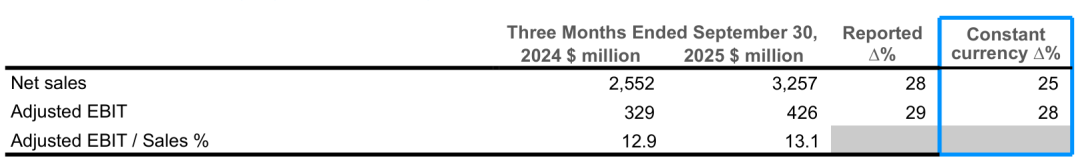
Nettósala: Reiknuð á föstu gengi var nettósala 3,257 milljarðar dala, sem er 25% aukning á milli ára. Sala frá yfirtökum (að frádregnum seldum eignum) skilaði um 640 milljónum dala, jafnvirði um 25% vaxtar; hækkun á hráefniskostnaði hafði hagstæð áhrif um u.þ.b. 1%. Sölumagn: Fyrirtækið áætlar að sölumagn sviðsins hafi minnkað um 2,8% miðað við samanlagða sölu Amcor og Berry Global á sama tímabili í fyrra. Norður-Ameríka og Evrópu: Sala dróst saman á báðum svæðum. Flokkar eins og heilsugæsla og umönnun gæludýra sýndu seigur vöxt, en á móti vegur samdráttur í flokkum vökva, snakk, sælgæti, óunnar kvikmyndir og fegurðar- og vellíðan. Nýmarkaðsmarkaðir: Sala var jöfn miðað við síðasta ár, þar sem vöxtur í Asíu-Kyrrahafssvæðinu vegur upp lækkun í Rómönsku Ameríku. Leiðrétt EBIT á ári, meira en 426 milljónir dollara á ári. Vöxturinn var aðallega knúinn áfram af samlegðaráhrifum, kostnaðarhagræðingu og framförum í framleiðsluhagkvæmni, að hluta til á móti samdrætti í magni.Global Rigids Packaging Solutions hluti.
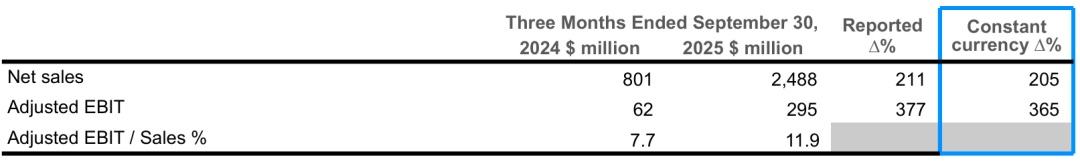
Nettósala: Reiknuð á föstu gengi nam nettósala 2,488 milljörðum dala, sem er 205% aukning frá fyrra ári. Þar af kom u.þ.b. 1,7 milljarða dala vöxtur frá sölu yfirtöku (að frádregnum seldum eignum), sem er um 215% aukning. Lækkun hráefniskostnaðar hafði neikvæð áhrif upp á um 6%. Sölumagn: Sala í þessum flokki dróst saman um 1% á milli--árs (að undanskildum non-kjarnastarfsemi í Norður-Ameríku drykkjarvörur), stóð nokkurn veginn í stað miðað við fyrri fjárhagsfjórðung. Norður-Ameríka: Sölumagn var í stað miðað við árið áður. Flokkar eins og umhirðu gæludýra og sérílát sýndu mikinn vöxt, en á móti kom samdráttur í flokkum eins og fegurð og vellíðan, mat og veitingaþjónustu. Evrópa og nýmarkaðir: Sölumagn dróst lítillega saman á báðum svæðum, með lækkun á nýmörkuðum aðallega í Suður-Ameríku. Leiðrétt EBIT: 295 milljónir Bandaríkjadala á 365 milljóna gengi sem jafngildir 365 milljóna hagvexti. framför: Leiðrétt EBIT framlegð náði 11,9%, sem er 420 punkta aukning frá sama tímabili í fyrra, sem endurspeglar verulega aukningu í viðskiptagæðum eftir-samruna. Lokamarkaðir og stefnumótandi horfur: sölu á öðrum en-kjarnaeignum og horfum. Kleincke sagði að árangur á lokamarkaði væri „blandaður“. Lykilmarkaðir eins og umhirða gæludýra stóðu sig vel, en markaðir fyrir kjöt og prótein, matvælaþjónustu, vökva og snyrtivörur og vellíðan voru undir áhrifum frá áherslu neytenda á kostnaðar-hagkvæmni.
Samlegðaráhrif M&A: Á fyrsta heila ársfjórðungi eftir samþættingu náði AMCO 38 milljónum dala í samlegðaráhrif. Fyrirtækið ítrekaði að það býst við að samlegðaráhrif fyrir-skatta tengd Berry kaupunum nái að minnsta kosti 260 milljónum Bandaríkjadala í lok reikningsársins 2026 og áætlar 650 milljónir dala í lok reikningsársins 2028. Hraðvirkt eignasöluferli: AMCO er virkur að hagræða eignasafni sínu. Konechni tilkynnti að fyrirtækið hafi nýlega náð samkomulagi um að selja tvö fyrirtæki, með heildarhagnaði um $100 milljónir. Fráfarandi fjármálastjóri Michael Casamento leiddi í ljós að önnur þeirra er lítil verksmiðja í Evrópu með ársvelta undir 20 milljónum dollara og hin er sameiginlegt verkefni. Fyrirtækið býst við fleiri ráðstöfunum utan-kjarnaeigna á yfirstandandi reikningsári. Yfirlit yfir drykkjarvöruviðskipti í Norður-Ameríku: AMCO er að „framfara“ mati á valkostum fyrir drykkjarvörufyrirtæki sitt í Norður-Ameríku, þar á meðal samrekstri eða samstarfsfyrirtækjum. Horfur: AMCO staðfesti fjárhagshorfur sínar fyrir fjárhagsárið 2026 á milli 19 milljarða dollara frjálst sjóðstreymi (á bilinu 19 milljarða dollara sjóðstreymi). 220 milljónir dala í nettó samþættingu reiðufjár og viðskiptakostnaði), en búist er við að fjármagnskostnaður sé á bilinu 850 milljónir til 900 milljónir dala. Þessar horfur taka ekki til greina hugsanleg áhrif hagræðingarráðstafana.